MY OZONE · FIRST HOME GUIDE
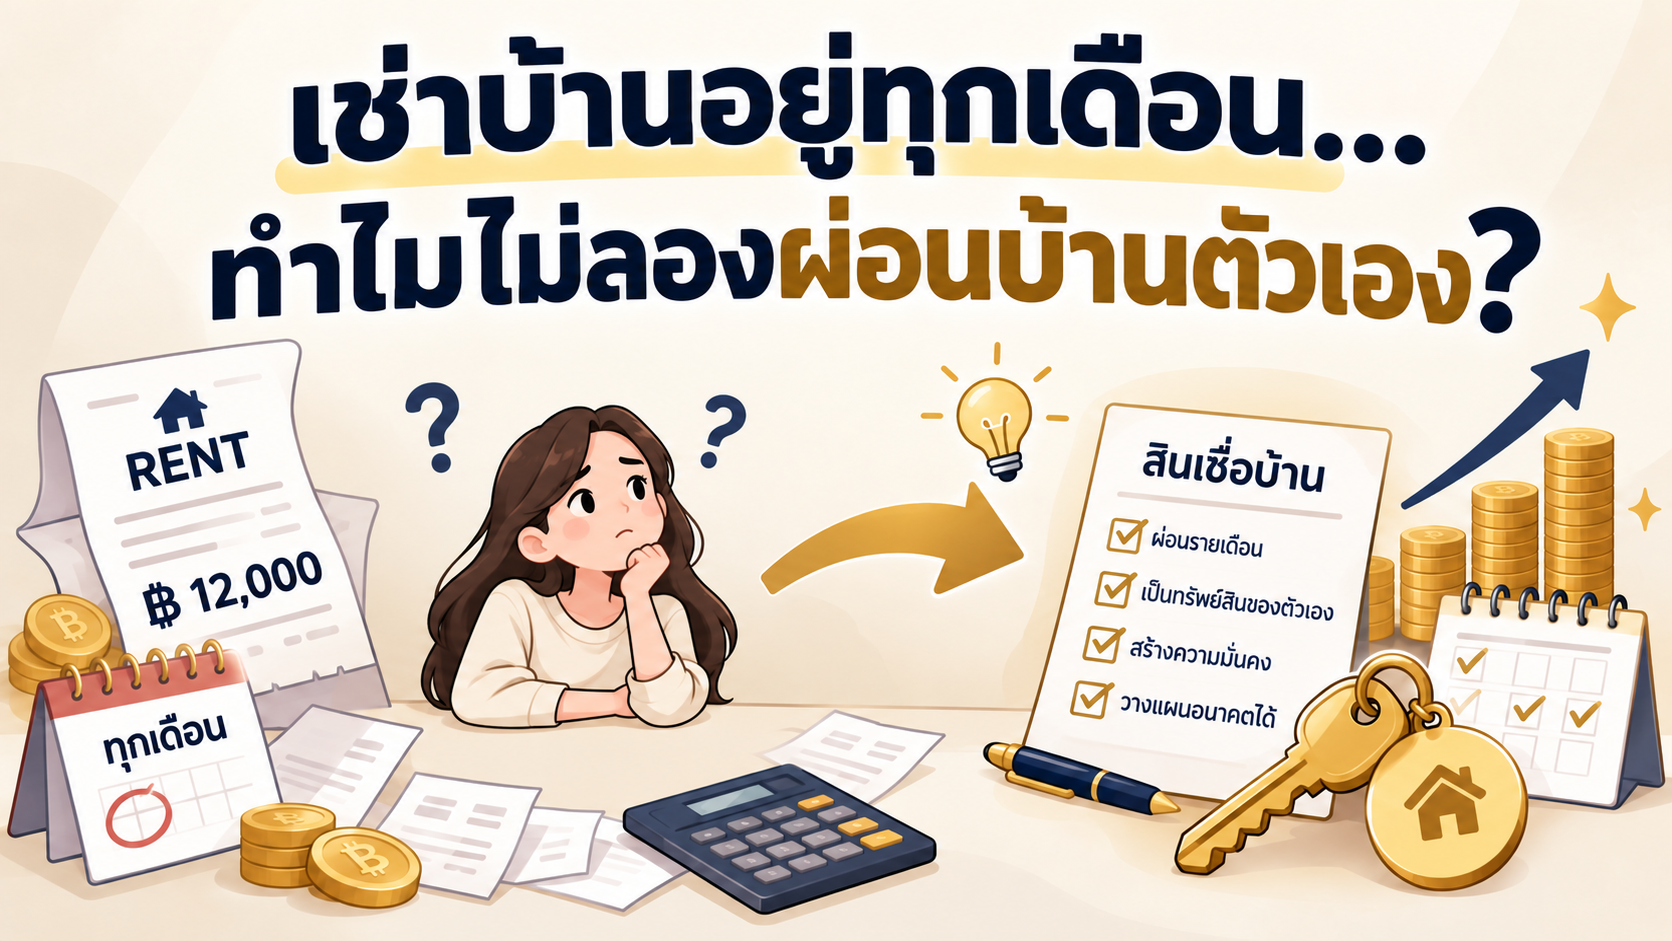
เช่าบ้านอยู่ทุกเดือน…
ซื้อบ้านเลยดีไหม?
ชวนเปรียบเทียบค่าเช่ากับค่างวดบ้าน วางแผนงบประมาณ และเตรียมเอกสารกู้ซื้อบ้านหลังแรกให้พร้อม ก่อนตัดสินใจอย่างมั่นใจ
เช่าบ้าน
ยืดหยุ่น · เงินเริ่มต้นน้อยกว่า
ซื้อบ้าน
วางแผนระยะยาว · มีกรรมสิทธิ์
ไม่มีคำตอบเดียวที่เหมาะกับทุกคน
จากบ้านเช่าสู่บ้านหลังแรก เริ่มต้นที่การวางแผน ไม่ใช่แค่เปรียบเทียบตัวเลขค่าเช่ากับค่างวด สำหรับคนทำงานในระยองที่เช่าบ้านใกล้ที่ทำงานมานาน การซื้อบ้านอาจเป็นทางเลือกที่น่าสนใจ แต่ควรพิจารณาเงินดาวน์ ภาระหนี้ ความมั่นคงของรายได้ และแผนการใช้ชีวิตควบคู่กัน
RENT VS BUY
เช่าบ้านหรือซื้อบ้าน ต่างกันอย่างไร?
ลองดูค่าใช้จ่ายและความรับผิดชอบทั้งระยะสั้นและระยะยาว ก่อนเลือกแบบที่เข้ากับชีวิต
| หัวข้อ | เช่าบ้าน | ซื้อบ้านด้วยสินเชื่อ |
|---|---|---|
| เงินเริ่มต้น | มักมีเงินประกันและค่าเช่าล่วงหน้า | อาจมีเงินดาวน์ ค่าโอน ค่าจดจำนอง และค่าใช้จ่ายวันรับโอน |
| รายจ่ายประจำ | ค่าเช่าตามสัญญา อาจมีการปรับเพิ่มเมื่อครบสัญญา | ค่างวดเงินกู้ และค่าใช้จ่ายดูแลบ้าน อัตราดอกเบี้ยอาจเปลี่ยนได้ |
| ความคล่องตัว | ย้ายที่อยู่ได้ง่ายกว่าเมื่อครบสัญญา | เหมาะกับผู้ที่มีแผนอยู่อาศัยระยะยาว |
| ทรัพย์สิน | ไม่มีกรรมสิทธิ์ในบ้านที่เช่า | มีกรรมสิทธิ์ตามกฎหมาย แต่บ้านอาจเป็นหลักประกันสินเชื่อ |
| ซ่อมบำรุง | แบ่งความรับผิดชอบตามสัญญาเช่า | เจ้าของบ้านต้องรับผิดชอบค่าบำรุงรักษาเป็นหลัก |
SIMPLE EXAMPLE
ตัวอย่างค่าเช่าเทียบกับค่างวดบ้าน
สมมติค่าเช่าเดือนละ 8,500 บาท และบ้านราคา 2.5 ล้านบาท วางดาวน์ 10% กู้ 2.25 ล้านบาท ระยะเวลา 30 ปี อัตราดอกเบี้ยสมมติคงที่ 5% ต่อปี
ค่าเช่าบ้าน
8,500 บาท
ต่อเดือน
ค่างวดบ้านประมาณ
12,078 บาท
ต่อเดือน (สูตรลดต้นลดดอก)
เงินดาวน์ที่ต้องเตรียม
250,000 บาท
ยังไม่รวมค่าใช้จ่ายอื่น
ตัวอย่างคำนวณเพื่อการศึกษาเท่านั้น ไม่ใช่ข้อเสนอสินเชื่อ อัตราดอกเบี้ยจริงอาจเปลี่ยนตามสัญญา ธนาคารและความสามารถชำระหนี้ของแต่ละคน การเทียบค่าเช่ากับค่างวดเพียงอย่างเดียวยังไม่สะท้อนต้นทุนทั้งหมดหรือมูลค่าบ้านในอนาคต
WHICH FITS YOU
แบบไหนเหมาะกับสถานการณ์ของคุณ?
เช่าบ้านต่ออาจเหมาะกว่า
เมื่อต้องการความคล่องตัว
- ยังไม่แน่ใจว่าจะอยู่ทำเลเดิมนานแค่ไหน
- เงินดาวน์และเงินสำรองยังไม่พร้อม
- มีภาระหนี้อื่นที่ต้องจัดการก่อน
ซื้อบ้านอาจเหมาะกว่า
เมื่อพร้อมวางแผนระยะยาว
- มีรายได้สม่ำเสมอและเงินสำรองเพียงพอ
- ทราบงบผ่อนที่ไม่กระทบค่าใช้จ่ายจำเป็น
- ตั้งใจอยู่อาศัยในทำเลเดิมต่อเนื่อง
FIRST HOME ROADMAP
5 ขั้นตอนเตรียมตัวกู้ซื้อบ้านหลังแรก
เริ่มจากความพร้อมทางการเงิน ก่อนเข้าสู่ขั้นตอนธนาคารและโครงการบ้าน
01 / BUDGET
ประเมินงบประมาณ
รวมภาระหนี้และรายจ่ายประจำ ให้เหลือเงินใช้ชีวิตและเงินสำรองหลังผ่อนบ้าน
02 / SAVINGS
เตรียมเงินดาวน์
วางแผนเงินก้อนสำหรับดาวน์ ค่าใช้จ่ายวันโอน และเงินฉุกเฉิน
03 / CREDIT
ตรวจข้อมูลเครดิต
ตรวจประวัติชำระหนี้และแก้ข้อผิดพลาดก่อนยื่นขอสินเชื่อ
04 / LOAN
เปรียบเทียบสินเชื่อ
ดูอัตราดอกเบี้ยช่วงโปรโมชั่น หลังโปรโมชั่น ค่าธรรมเนียมและเงื่อนไขทั้งหมด
05 / APPLY
เตรียมเอกสารยื่นกู้
ยื่นเอกสารกับธนาคาร รอการประเมินหลักประกันและผลอนุมัติจริง
DOCUMENT CHECKLIST
เอกสารที่ควรเตรียมตามอาชีพ
รายการต่อไปนี้เป็นแนวทางเบื้องต้น อ้างอิงตัวอย่างผลิตภัณฑ์สินเชื่อ ธอส. ปี 2569 แต่ละธนาคารและผลิตภัณฑ์อาจขอเอกสารเพิ่มเติมหรือต่างกัน
พนักงานประจำ / ข้าราชการ
ใช้หลักฐานรายได้ที่ต่อเนื่อง
- บัตรประชาชนและเอกสารส่วนบุคคล
- หนังสือรับรองเงินเดือน หรือสิทธิสวัสดิการ
- สลิปเงินเดือนตามช่วงที่ธนาคารกำหนด
- รายการเดินบัญชีเงินเดือน (ตัวอย่าง 6 เดือน)
เจ้าของธุรกิจ
เตรียมหลักฐานรายได้ของกิจการ
- ทะเบียนการค้าหรือเอกสารบริษัท
- รายการเดินบัญชีธนาคาร (บางผลิตภัณฑ์ 12 เดือน)
- หลักฐานภาษี หรือบัญชีรายได้
- เอกสารแสดงการดำเนินกิจการตามที่ขอ
อาชีพอิสระ
เน้นแสดงรายได้ที่ตรวจสอบได้
- เอกสารประจำตัว
- รายการเดินบัญชีและหลักฐานรับรายได้
- ใบประกอบวิชาชีพหรือหลักฐานการทำงาน (ถ้ามี)
- เอกสารอื่นที่ธนาคารต้องการ
เอกสารบ้านและหลักประกันที่มักต้องใช้ เช่น สัญญาจะซื้อจะขาย สำเนาโฉนดที่ดิน หรือเอกสารที่เกี่ยวข้องกับอสังหาริมทรัพย์ ตรวจรายการเฉพาะกับธนาคารก่อนยื่นทุกครั้ง
A LITTLE MORE TO KNOW
ก่อนตัดสินใจ อย่าลืม 3 เรื่องนี้
ตรวจเครดิตบูโร
เครดิตบูโรเป็นข้อมูลประกอบการประเมินสินเชื่อ ไม่ใช่ผู้อนุมัติสินเชื่อ ควรตรวจความถูกต้องของข้อมูลและประวัติชำระหนี้ก่อนยื่นกู้
เตรียมเงินสำรอง
นอกจากเงินดาวน์ ควรมีเงินสำรองสำหรับเหตุฉุกเฉินและค่าใช้จ่ายดูแลบ้าน เพื่อไม่ให้ค่างวดกระทบคุณภาพชีวิต
กำลังพิจารณา “บ้านผ่อนตรง / เช่าเพื่อซื้อ”? อย่าดูเพียงยอดผ่อนรายเดือน ควรตรวจว่าใครถือกรรมสิทธิ์ระหว่างสัญญา เงินที่จ่ายตัดยอดซื้ออย่างไร เงื่อนไขผิดนัด ค่าใช้จ่าย และขั้นตอนโอนกรรมสิทธิ์เมื่อชำระครบให้ชัดเจนก่อนลงนาม
COMMON QUESTIONS
คำถามที่คนเช่าบ้านอยากรู้
ค่าเช่ากับค่างวดใกล้กัน แปลว่าควรซื้อบ้านทันทีไหม?
ยังสรุปไม่ได้ ควรเปรียบเทียบเงินเริ่มต้น ค่าใช้จ่ายทั้งหมด ความพร้อมรายได้ และระยะเวลาที่ต้องการอยู่อาศัยด้วย
ทำอาชีพอิสระ สามารถยื่นกู้ได้หรือไม่?
มีผลิตภัณฑ์สินเชื่อสำหรับอาชีพอิสระ แต่ต้องมีหลักฐานรายได้และผ่านการประเมินตามเกณฑ์ของธนาคาร
ไม่มีเงินดาวน์ 20% ซื้อบ้านไม่ได้ใช่ไหม?
ไม่เสมอไป วงเงินกู้ขึ้นอยู่กับหลักเกณฑ์และการพิจารณาของผู้ให้กู้ แต่มีเงินดาวน์มากขึ้นช่วยลดเงินต้นและภาระดอกเบี้ยได้
MY OZONE · RAYONG
วางแผนบ้านหลังแรกในแบบที่ใช่
สำรวจโครงการบ้านในระยอง เปรียบเทียบทำเลและฟังก์ชัน ก่อนปรึกษาทีมงานเกี่ยวกับข้อมูลแบบบ้านและขั้นตอนการซื้อ
แหล่งอ้างอิงสำหรับตรวจสอบเนื้อหา: ธปท. สินเชื่อเพื่อที่อยู่อาศัย · ธปท. วิธีเปรียบเทียบสินเชื่อ · ธอส. เอกสารประกอบสินเชื่อ ปี 2569 · ธปท. เครดิตบูโร
หมายเหตุ: บทความให้ข้อมูลทั่วไปเพื่อประกอบการตัดสินใจ ไม่ใช่การรับรองผลอนุมัติสินเชื่อหรือคำแนะนำทางการเงินเฉพาะบุคคล โปรดตรวจเงื่อนไขกับสถาบันการเงินก่อนดำเนินการ
